
会社から年末調整の案内が届き、「今年も書類を提出する時期か」と感じている人も多いのではないでしょうか。
特に気になるのが、配偶者や子どもの扶養についてです。
「パートでいくらまで働ける?」「子どものアルバイト収入が増えたけど大丈夫?」「今年は何が変わったの?」
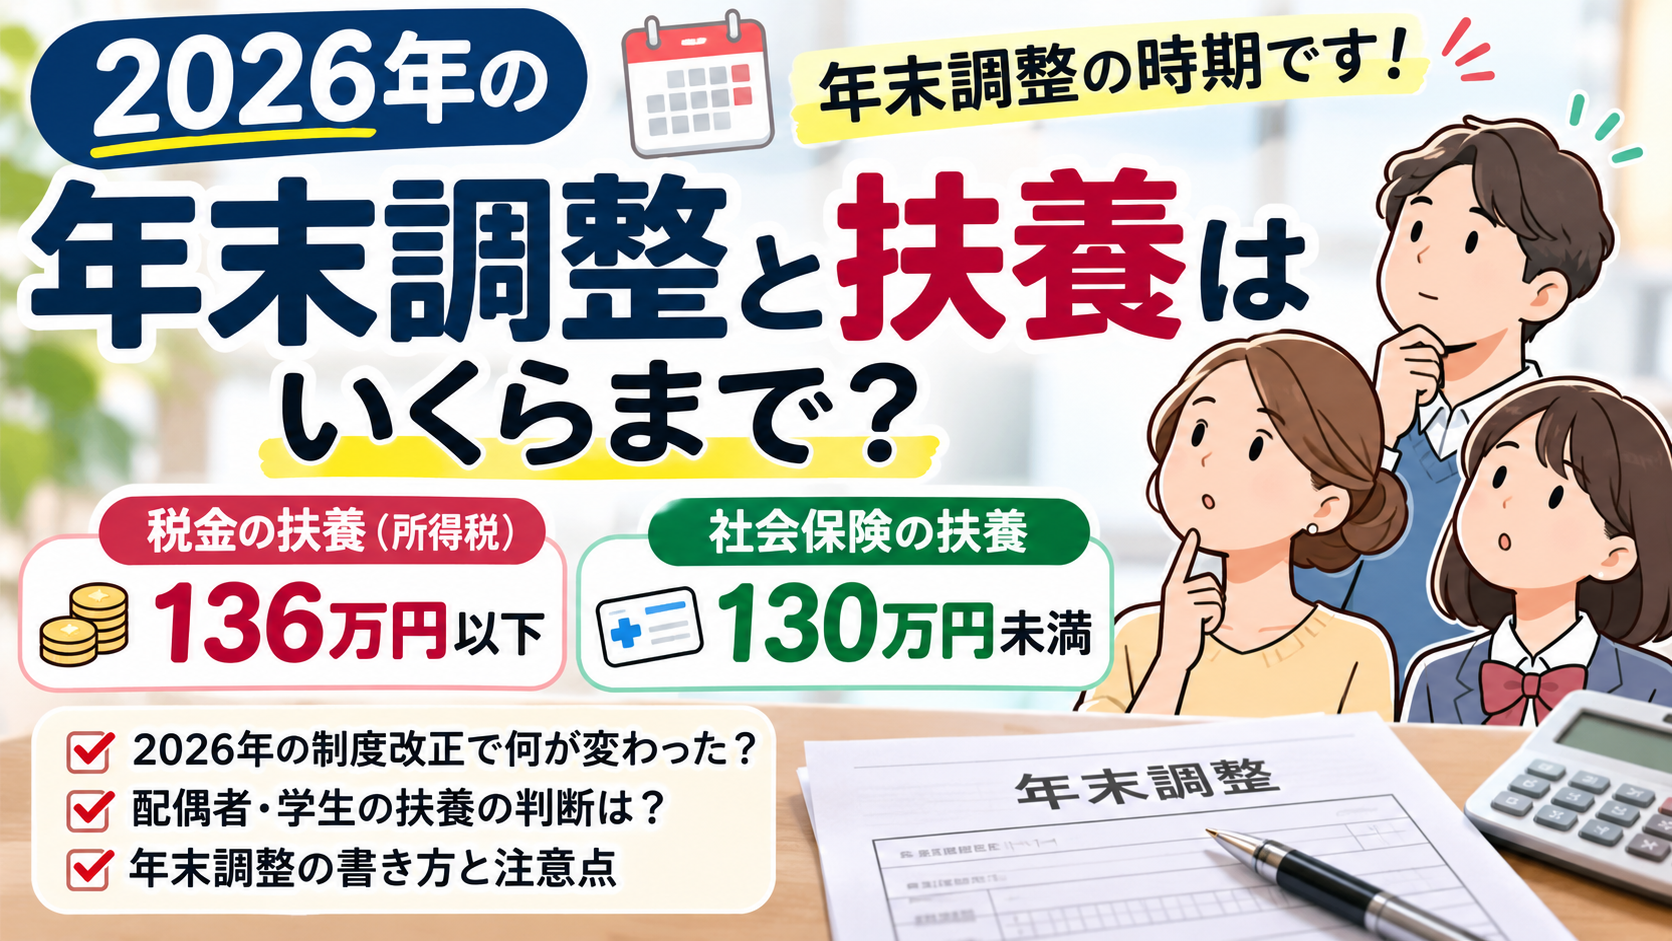
実は、2026年の年末調整では、扶養に関係する所得基準が変更されています。
結論からいうと、2026年分は所得税の扶養基準が給与年収136万円以下に引き上げられました。ただし、社会保険の扶養とは別の話です。
この記事では、国税庁と厚生労働省の公表情報をもとに、扶養の基準と年末調整で確認したいポイントを解説します。
※この記事は2026年11月18日時点の制度に基づきます。
1. 2026年の年末調整は何が変わった?
年末調整とは、会社が毎月の給与から天引きした所得税と、1年間に本来納めるべき所得税との差額を精算する手続きです。
税金を多く納めていれば還付され、足りなければ追加で徴収されます。
2026年は税制改正によって、次の3つが変更されました。
- 所得税の基礎控除の引き上げ
- 給与所得控除の最低保障額の引き上げ
- 扶養親族や配偶者の所得要件の見直し
これらの改正は原則2026年12月1日に施行され、2026年分の所得税から適用されます。
扶養の基準は123万円から136万円へ
2025年分と2026年分の主な違いは次のとおりです。
| 項目 | 2025年分 | 2026年分 |
|---|---|---|
| 扶養親族の合計所得要件 | 58万円以下 | 62万円以下 |
| 給与収入だけの場合の目安 | 123万円以下 | 136万円以下 |
| 給与所得控除の最低額 | 65万円 | 74万円 |
たとえば、配偶者のパート年収が130万円だった場合を考えてみましょう。
2025年は配偶者控除の所得要件を超えていましたが、2026年は給与収入だけなら136万円以下に収まるため、配偶者控除の所得要件を満たします。
ただし、控除を受ける本人の所得制限など、ほかの条件もあります。
また、16歳未満の子どもは原則として所得税の扶養控除の対象ではありません。
注意したいのは、この136万円という数字は「税金上の扶養」の基準であることです。
健康保険や年金の扶養とは分けて考える必要があります。
【画像挿入推奨①:2025年と2026年の扶養基準の比較表】
2. 年収の壁は何万円?税金と社会保険の違い
扶養を考えるときに最も間違えやすいのが、税金と社会保険の混同です。
2026年の主な基準を整理すると、次のようになります。
| 年収の目安 | 主な意味 |
|---|---|
| 136万円以下 | 所得税の扶養・配偶者控除の所得要件 |
| 164万円以下 | 配偶者特別控除が最高額となる給与年収の範囲 |
| 130万円未満 | 社会保険の扶養認定の原則的な収入基準 |
| 150万円未満 | 19歳以上23歳未満の子などに適用される社会保険の収入基準 |
| 178万円以下 | 給与収入だけの場合の所得税がかからない目安 |
※年収による換算は原則として給与収入だけのケース。本人・家族の所得、勤務条件、年齢などで実際の判定は異なります。
税金上の扶養と社会保険の扶養は別
たとえば、妻がパートで年間140万円の給与を得たケースです。
この場合、夫は妻について配偶者控除の対象にはできませんが、条件を満たせば配偶者特別控除を受けられます。
一方、社会保険では年収130万円未満という基準があるため、勤務先の社会保険に加入する必要があるか、夫の健康保険の扶養から外れるかを確認しなければなりません。
つまり、税金の控除を受けられることと、健康保険の扶養に入れることは同じではないのです。
106万円の壁はどうなった?
2026年10月には、短時間労働者の社会保険加入に関する月額8万8,000円(年収約106万円)の賃金要件が撤廃されました。
ただし、社会保険への加入義務そのものがなくなったわけではありません。
一定規模以上の事業所などでは、週の所定労働時間が20時間以上であることなどの条件によって、健康保険・厚生年金への加入対象になる場合があります。
「130万円未満なら必ず扶養に入れる」とは限らないため、勤務先に確認することが大切です。
【画像挿入推奨②:税金の扶養と社会保険の扶養の違い】
3. 配偶者や子どもの扶養はどう判断する?
ここからは、家族構成別に考えてみましょう。
ケース①:配偶者がパートで働いている
配偶者の収入を確認する場合、最初に知っておきたいのは配偶者控除と配偶者特別控除の違いです。
2026年分では、配偶者の収入が給与だけの場合、年収136万円以下なら配偶者控除の所得要件を満たします。
136万円を超えても、すぐに控除がゼロになるわけではありません。
配偶者の給与年収が164万円以下なら、所得要件上は配偶者特別控除の最高額が適用される範囲に入ります。
さらに、給与年収207万円以下まで、収入に応じた配偶者特別控除の対象となる場合があります。
ただし、いずれも控除を受ける本人の合計所得金額が1,000万円以下であることなどが条件です。
そのため、「136万円を1円でも超えたら大きく損をする」と考える必要はありません。
所得税だけで判断せず、社会保険料や勤務先の配偶者手当の条件も合わせて確認しましょう。
ケース②:大学生の子どもがアルバイトをしている
19歳以上23歳未満の子どもについては、扶養に関する特別な制度があります。
2026年分は、給与年収136万円以下などの条件を満たせば、親が特定扶養控除を受けられます。
この控除額は所得税で63万円です。
また、給与年収136万円を超えても、特定親族特別控除の対象となる場合があります。
- 給与年収159万円以下:特定親族特別控除は最高63万円
- 159万円超〜197万円以下:収入に応じて控除額が段階的に減少
- 197万円超:特定親族特別控除の所得要件を超える
一方、社会保険では19歳以上23歳未満の子などについて、年収150万円未満という基準があります。
こちらは2025年10月から適用された取扱いです。
年齢や働き方、家族の加入する健康保険によって条件が異なるため、学生のアルバイト収入についても税金と社会保険を分けて確認してください。
ケース③:自分の給与年収が178万円以下
最近よく聞く「178万円の壁」は、本人に所得税がかかるかどうかを考える際の目安です。
2026年分では、所得税の基礎控除と給与所得控除の見直しにより、給与収入だけでほかに所得がない場合、年収178万円以下なら原則として所得税はかかりません。
しかし、これは家族の税金上の扶養に入れる上限を意味するものではありません。
また、住民税や社会保険料は別の基準で判断されます。
「178万円まで扶養に入れる」という理解は誤りなので注意しましょう。
【画像挿入推奨③:配偶者・大学生・本人の年収別チェック表】
4. 年末調整で損をしないための3つの確認ポイント
制度の仕組みが分かっても、会社に提出する書類を間違えてしまっては意味がありません。
年末調整の案内が届いたら、次の3点を確認しましょう。
① 家族の今年の収入を確認する
まず、配偶者や扶養している家族の2026年1月から12月までの収入を確認しましょう。
給与明細などを使い、12月の見込みも含めて年間収入を計算します。
複数のアルバイト先で働いている場合は、給与を合算して判断する必要があります。
なお、税金上は原則としてその年の所得で判断しますが、社会保険の扶養は今後の年間収入見込みを基に判断することがあり、同じ計算方法ではありません。
② 扶養控除等申告書の内容を見直す
家族の就職、退職、結婚、収入の増減などによって扶養状況が変わっている場合は、申告内容の変更が必要になることがあります。
特に2026年は、所得要件の改正によって新たに扶養控除の対象となる家族がいないか確認してください。
2026年分の扶養控除等申告書に新たな対象者を記載する場合、国税庁は異動月日・事由欄に改正による異動であることを記載する取扱いを案内しています。
会社の年末調整システムを利用している場合も、家族情報が前年から自動で正しく更新されているとは限りません。
③ 保険料控除の申告漏れも確認する
年末調整では扶養だけでなく、生命保険料や地震保険料などの控除も確認できます。
2026年分は、23歳未満の扶養親族がいる場合、一定の新生命保険料について控除額の上限が4万円から6万円になる特例も設けられています。
対象となる保険契約や扶養親族の条件があるため、会社の案内と保険会社の控除証明書を照らし合わせて確認しましょう。
提出書類の不備や申告漏れに気付いたときは、まず勤務先の人事・給与担当者に相談してください。
5. 年末調整と扶養に関するよくある質問
Q1. 年収130万円を超えたら、すぐに扶養から外れますか?
税金上の扶養は、130万円だけで判断しません。
社会保険上は原則130万円未満という基準がありますが、勤務条件や収入見込みによって判断が異なります。
一時的な収入増加については、事業主の証明などを利用できる特例的な取扱いもあります。
正確な判断は加入先の健康保険や勤務先に確認してください。
Q2. 年末調整の扶養を間違えて申告した場合はどうなりますか?
気付いた段階で勤務先に連絡しましょう。
年末調整のやり直しが可能な時期であれば、会社で訂正できる場合があります。
会社で対応できない場合も、必要に応じて確定申告などで訂正する方法があります。
誤りを放置すると追加納税などが必要になることがあるため、早めの対応が大切です。
Q3. 2027年の年末調整も同じ基準ですか?
2026年分・2027年分については、給与所得控除の特例などが共通する部分があります。
ただし、税制は毎年改正される可能性があり、2028年分以後は給与所得控除の計算方法にも違いがあります。
年末調整の時期には、その年の国税庁の最新情報を確認しましょう。
まとめ|年末調整は家族の働き方を見直す機会
2026年の年末調整では、所得税の扶養基準や給与所得控除が変更されています。
特に押さえておきたいのは次の3点です。
- 所得税の扶養基準は、給与収入だけなら136万円以下が目安
- 社会保険の扶養は別の基準で判断する
- 配偶者や子どもの収入を確認し、申告漏れを防ぐ
年末調整は、毎年なんとなく書類を提出して終わりになりがちです。
しかし、制度の変更を知ることで、受けられる控除を見落とさずに済むかもしれません。
まずは、今年の家族の収入と、会社に登録している扶養情報を確認してみましょう。
そのうえで、税金と社会保険の両方を確認し、家庭全体にとって無理のない働き方を考えることが大切です。
参考資料・公式情報
- 国税庁|令和8年度税制改正による所得税の基礎控除の引上げ等
- 国税庁|令和8年分 年末調整のしかた
- 国税庁|配偶者の所得がいくらまでなら配偶者控除が受けられるか
- 国税庁|特定親族特別控除
- 厚生労働省|年収の壁への対応
※本記事は一般的な制度解説です。個別の税額や扶養資格については、勤務先、税務署、加入先の健康保険などに確認してください。
最終確認日:2026年11月18日