
「毎月ちゃんと働いているのに、お金が貯まらない……」
「無駄遣いしているつもりはないのに、給料日前になるとお金が少ない」
そんな悩みはありませんか?
お金が貯まらない原因は、必ずしも収入の少なさや浪費だけではありません。
毎日の何気ない習慣が、お金を残しにくくしていることもあります。
この記事では、貯金が苦手な人が見直したい3つの習慣を、具体的な金額とともに解説します。
難しい家計管理は必要ありません。
まずは、自分に当てはまる習慣を1つ見つけてみましょう。
お金が貯まらない人に共通しやすい3つの習慣
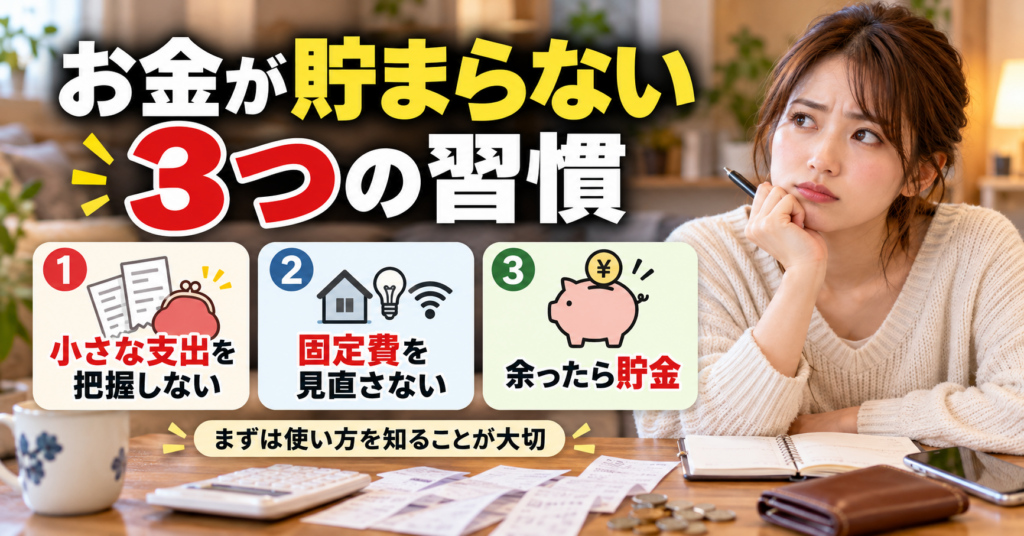
お金が貯まりにくい人には、次のような習慣が見られることがあります。
| 習慣 | 見直すポイント |
|---|---|
| ① 小さな支出を把握しない | 何にいくら使ったか確認する |
| ② 固定費を見直さない | 毎月自動で出ていくお金を確認する |
| ③ 余ったお金を貯金する | 先に貯金分を分けておく |
大切なのは、生活を我慢だらけにすることではなく、お金の使い方を自分で把握することです。
それぞれ詳しく見ていきましょう。
① 小さな支出を把握しない
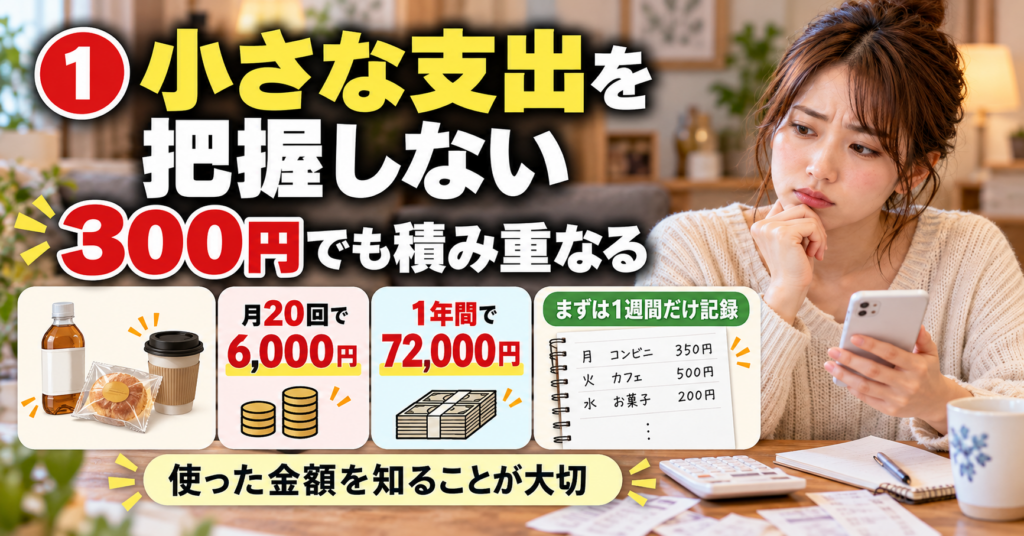
300円の出費も、積み重なると大きい
コンビニで飲み物を買う。
帰り道にお菓子を買う。
疲れたからカフェに寄る。
一度の支払いは数百円でも、回数が増えるとまとまった金額になります。
例えば、1回300円の買い物を月20回すると、
- 1か月:6,000円
- 6か月:36,000円
- 1年間:72,000円
という計算になります。
もちろん、カフェやお菓子が悪いわけではありません。
好きな飲み物を楽しむ時間も、生活を豊かにする大切な支出です。
問題は、自分がどれくらい使っているのか分からないことです。
改善方法:まず1週間だけ記録する
最初から細かい家計簿を毎日つける必要はありません。
スマホのメモ帳に、次のように記録するだけで十分です。
記録例
- 月曜日:コンビニ 350円
- 火曜日:カフェ 500円
- 水曜日:お菓子 200円
- 木曜日:飲み物 150円
- 金曜日:カフェ 500円
合計:1,700円
こうして見える化すると、自分のお金の使い方が分かってきます。
「思ったよりカフェに使っているな」
「コンビニに寄る回数が多いな」
そんな発見があれば、見直すきっかけになります。
ポイント:節約する前に、使っている金額を知ること。
② 毎月の固定費を見直さない
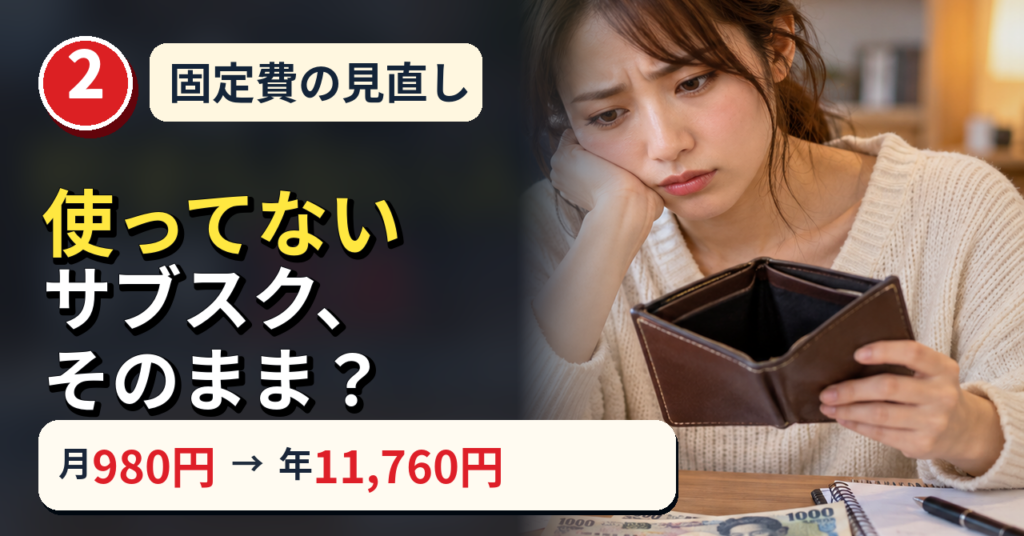
使っていないサービスにお金を払い続けていない?
固定費とは、家賃、通信費、保険料、定額サービスなど、毎月ある程度決まって発生する支出です。
中でも気をつけたいのが、契約したままになっているサービスです。
例えば、
- ほとんど見ていない動画配信サービス
- あまり使っていない有料アプリ
- 利用頻度が下がった月額会員サービス
こうした支出は、自動決済されるため見落としやすいものです。
月額980円のサービスでも、1年間では11,760円になります。
2つ、3つと重なれば、その分だけ毎月の負担が増えます。
改善方法:月額料金を一度一覧にする
まずは、銀行口座やクレジットカードの利用明細を確認しましょう。
その中から、毎月支払っているサービスを一覧にします。
例えば、
| サービス | 月額 | 利用状況 |
|---|---|---|
| 動画配信A | 980円 | ほとんど見ない |
| 音楽配信B | 1,080円 | 毎日使う |
| 有料アプリC | 500円 | 最近使っていない |
※金額・サービスは説明用の例です。
すべて解約する必要はありません。
毎日使うサービスや、生活を楽しむために必要なものは残して構いません。
大切なのは「契約しているから使う」ではなく、「今も必要だから契約する」と判断すること。
毎月980円の不要な支出を1つ解約できれば、年間で11,760円の支出を減らせます。
一度見直すだけで、その後も効果が続く可能性があるのが固定費の特徴です。
③ 余ったお金を貯金しようとする
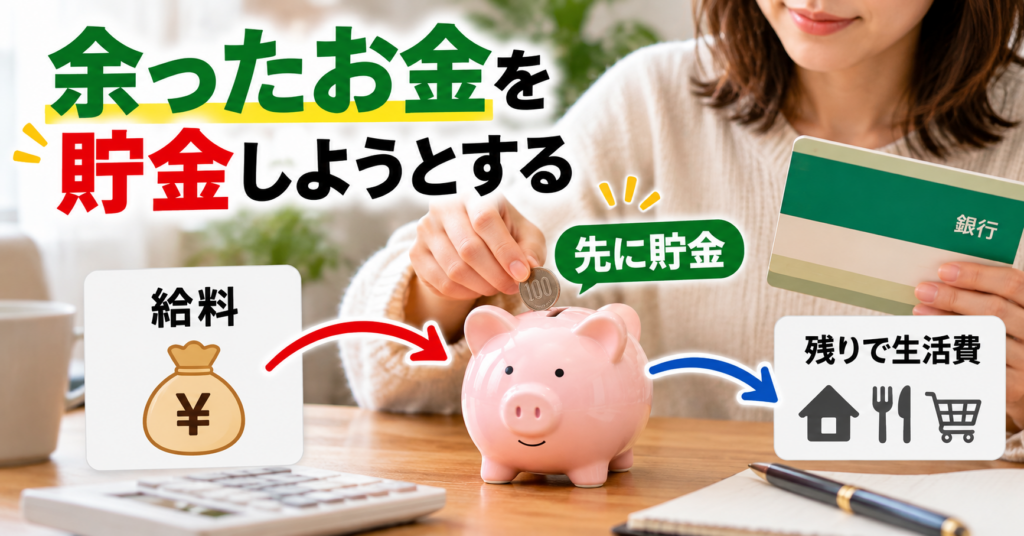
「給料日前に余ったら貯金」は難しい
給料日になると、少し気持ちが大きくなる。
買いたかったものを買い、外食を楽しみ、必要な支払いを済ませる。
そして月末に残ったお金を貯金しようと思っていたのに、ほとんど残っていない。
そんな経験はありませんか?
収入から生活費を支払い、最後に貯金しようとすると、月によって貯金額がばらつきやすくなります。
そこで役立つのが、先取り貯金という考え方です。
改善方法:給料日に少額を先に分ける
先取り貯金とは、給料が入った段階で、無理のない金額を貯金用口座などに分ける方法です。
例えば、毎月1,000円なら、
- 3か月:3,000円
- 6か月:6,000円
- 1年間:12,000円
になります。
※利息を含まない単純計算です。
まとまった金額を最初から貯めようとする必要はありません。
毎月1,000円でも、自分の生活に無理がなければ立派なスタートです。
銀行の自動振替などを活用すれば、毎回自分で移す手間も省けます。
ただし、生活費が不足しているときに無理に貯金額を増やす必要はありません。
ポイント:生活を圧迫しない金額から、貯金を仕組み化すること。
小さな見直しで年間いくら変わる?
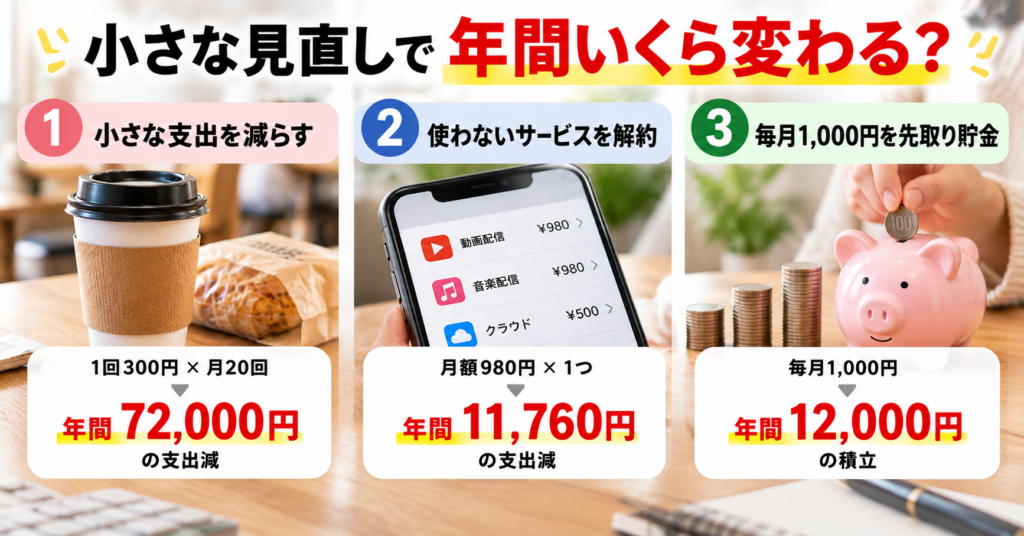
ここまでの3つの習慣について、金額で考えてみましょう。
| 見直し例 | 1年間の金額 |
|---|---|
| 300円の買い物を月20回減らす | 72,000円の支出減 |
| 月額980円のサービスを1つ解約 | 11,760円の支出減 |
| 毎月1,000円を先取り貯金 | 12,000円の積立 |
※いずれも仮定に基づく計算です。支出削減と貯金への振替は性質が異なるため、単純に同じ節約効果として足し合わせるものではありません。
また、買い物を全部やめる必要もありません。
例えば、月20回の買い物を月10回に減らすだけでも、1回300円なら月3,000円、年間36,000円の支出減になります。
ゼロにするより、自分にとって不要な支出だけを減らすことが、続けやすい家計管理につながります。
よくある質問|お金が貯まらない悩みQ&A
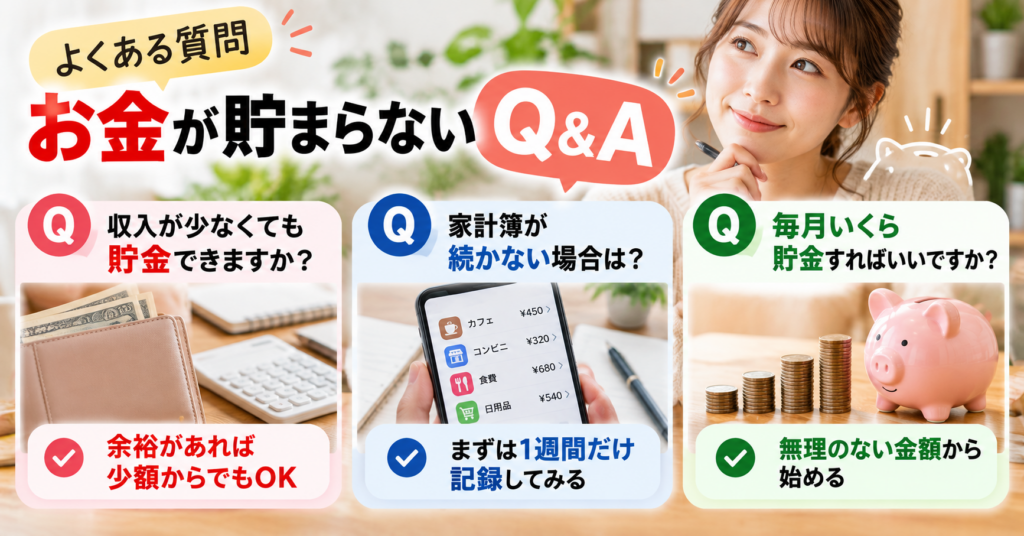
Q. 収入が少なくても貯金できますか?
収入から必要な生活費を引いた後に余裕があれば、少額から貯金を始められます。
ただし、収入が生活費に足りない場合は、習慣を変えるだけでは解決できないこともあります。
生活に必要なお金を無理に削ってまで貯金する必要はありません。
Q. 家計簿が続かない場合はどうすればいい?
最初から完璧に記録しようとしなくても大丈夫です。
まずは1週間、カフェ代やコンビニ代など、気になる項目だけ確認してみましょう。
目的はきれいな家計簿を作ることではなく、支出の傾向を知ることです。
Q. 毎月いくら貯金すればいいですか?
適切な金額は収入、家族構成、生活費、貯金の目的によって異なります。
「必ず収入の何%を貯めるべき」と決めつけず、現在の収支に合わせて無理のない金額を考えましょう。
まとめ|お金を貯めるために、まず習慣を1つ変えよう
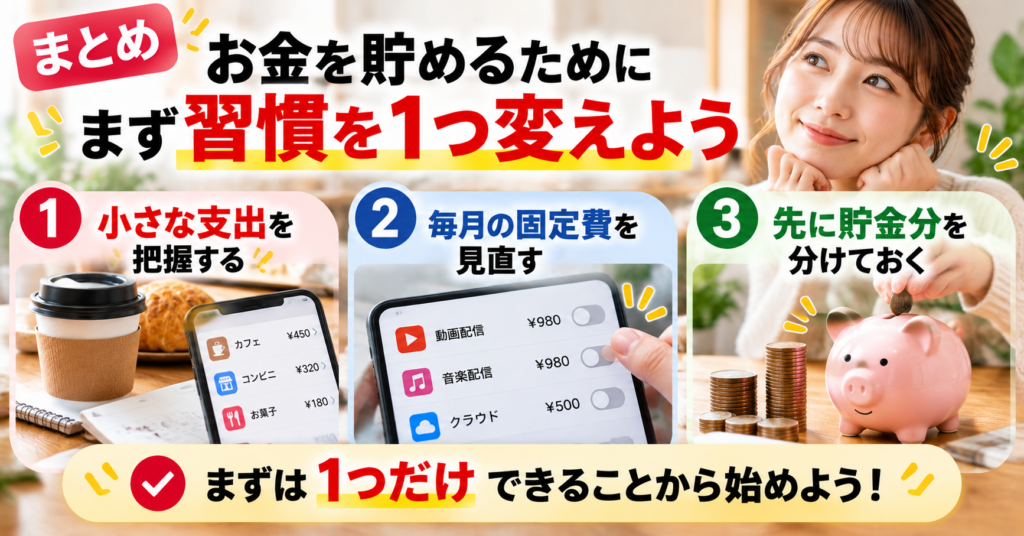
お金が貯まらないと感じたら、次の3つを確認してみましょう。
① 小さな支出を把握する
② 毎月の固定費を見直す
③ 余ったら貯金ではなく、先に分ける
どれも、今日から考え始められることです。
もちろん、収入や物価など、自分の努力だけでは変えられない事情もあります。
だからこそ、完璧な節約を目指す必要はありません。
大切なのは、「何にお金を使いたいか」を自分で決められるようになること。
まず今日は、銀行口座やカードの利用明細を開いて、使っていない月額サービスがないか1つだけ確認してみましょう。
その小さな確認が、家計を見直す第一歩になります。